
Techfin Insight — Pernah merasa sudah bekerja keras, menerima penghasilan, bahkan berusaha berhemat, tetapi uang tetap terasa cepat habis? Ada saja kebutuhan yang harus dipenuhi, keinginan yang sulit ditunda, atau pengeluaran kecil yang baru disadari ketika saldo rekening mulai menipis.
Persoalan seperti ini mungkin terdengar sederhana, tetapi cukup dekat dengan kehidupan banyak orang. Di tengah kondisi ekonomi yang semakin menantang dan biaya hidup yang terus meningkat, kemampuan mengelola uang menjadi keterampilan yang semakin penting.
Berangkat dari kebutuhan tersebut, Gemilang Indonesia menginisiasi webinar Financial 101 in This Economy: Panduan Finansial untuk Pemula pada Jumat, 6 November 2026. Kegiatan yang berlangsung secara daring melalui Zoom ini dirancang untuk memperluas pemahaman tentang pengelolaan keuangan pribadi, terutama bagi mahasiswa, lulusan baru, dan pekerja muda yang sedang membangun kemandirian finansial.
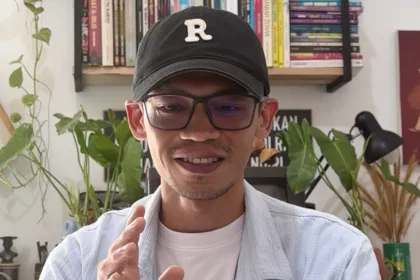
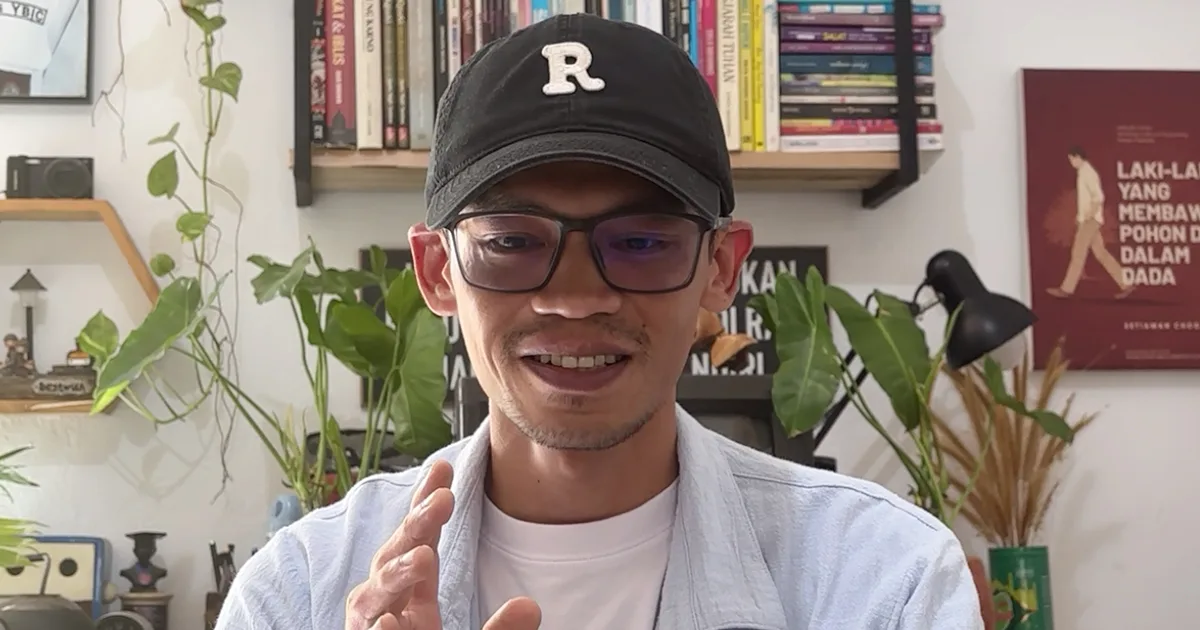
Sebanyak 79 peserta dari berbagai daerah dan lintas profesi mengikuti kegiatan tersebut. Untuk membagikan perspektif yang praktis dan dekat dengan kehidupan sehari-hari, Gemilang Indonesia menghadirkan Setiawan Chogah, seorang Growth & Finance Storyteller yang mengembangkan kelas literasi keuangan Merawat Kebun Rezeki.
Dalam kelas ini, Setiawan tidak memulai pembicaraan dengan rumus anggaran atau daftar instrumen investasi. Ia justru mengajak peserta melihat uang melalui sesuatu yang lebih akrab: kebun dan air yang mengalir di dalamnya.
Melihat Kebun Sebelum Memperbaiki Alirannya
Dalam pendekatan Merawat Kebun Rezeki, penghasilan diibaratkan air yang menghidupi sebuah kebun. Kebun merepresentasikan kehidupan dan tujuan keuangan seseorang. Air yang cukup memang penting, tetapi jumlah air saja tidak menjamin tanaman tumbuh dengan baik. Alirannya perlu diperhatikan, kebocoran harus ditemukan, dan setiap bagian kebun membutuhkan perawatan.
Untuk menjelaskan pentingnya mengenali kondisi keuangan sendiri, Setiawan menggunakan perumpamaan seorang petani. Dalam materi yang dibawakannya, ia merumuskan sebuah kalimat sederhana: “Petani tidak bisa merawat kebun yang tidak pernah ia lihat. Begitu juga dengan uang.”
Perumpamaan itu membawa pesan yang cukup mendasar. Seseorang tidak bisa memperbaiki kondisi keuangannya jika tidak mengetahui bagaimana uangnya digunakan. Mencatat pemasukan dan pengeluaran bukan sekadar pekerjaan administratif, melainkan cara untuk melihat kebun keuangan sendiri dengan lebih jernih.
Setiawan kemudian mengajak peserta mengenali kebocoran yang sering tidak disadari. Misalnya, pengeluaran untuk rokok Rp35 ribu per hari, pesan makanan daring Rp20 ribu per hari, dan belanja kecil di marketplace Rp50 ribu setiap minggu. Jika dikumpulkan, ketiganya bisa menghabiskan sekitar Rp1,85 juta dalam sebulan dari penghasilan Rp3 juta.
“Petani tidak bisa merawat kebun yang tidak pernah ia lihat. Begitu juga dengan uang”
Setiawan Chogah
Angka tersebut memperlihatkan bahwa kebocoran keuangan tidak selalu berasal dari satu keputusan besar. Kebiasaan kecil yang terus berulang juga dapat mengambil bagian cukup besar dari penghasilan.
Karena itu, peserta diajak membedakan kebutuhan dan keinginan, mengenali kebiasaan belanja, serta memahami alasan di balik setiap pengeluaran. Bukan berarti semua keinginan harus dihilangkan. Yang lebih penting adalah mengetahui mana yang perlu didahulukan dan berapa banyak ruang yang tersedia untuk setiap kebutuhan.
Sebelum Mengatur Uang, Kenali Dulu Hubungan Kita Dengannya
Di sinilah pendekatan Merawat Kebun Rezeki memiliki sudut pandang yang berbeda dari kelas pengelolaan keuangan pada umumnya.
Alih-alih langsung memberikan langkah-langkah teknis, Setiawan mengajak peserta duduk sejenak dan bercermin pada hubungan mereka dengan uang. Sebab, persoalan keuangan tidak selalu dimulai dari angka di rekening. Ada cara berpikir, kebiasaan, pengalaman, dan keputusan yang terbentuk dari hubungan seseorang dengan uang selama ini.
Bagaimana seseorang memandang penghasilan? Mengapa ia merasa perlu membeli sesuatu? Apa yang membuatnya cemas ketika membicarakan masa depan? Dan bagaimana ia mengambil keputusan ketika uang terasa tidak cukup?
Pertanyaan-pertanyaan semacam ini menjadi pintu masuk sebelum peserta diajak menyusun anggaran atau membicarakan investasi. Dengan kata lain, mereka diajak mengenali lebih dulu uang di dalam kepala sebelum mulai mengatur uang yang ada di tangan.
Dari pemahaman tersebut, Setiawan memperkenalkan tujuh fondasi penting untuk membangun Lega Finansial. Ketujuh fondasi ini dirangkum dari pengalaman dan pendekatan yang ia kembangkan dalam kelas Merawat Kebun Rezeki.
Fondasi pertama adalah tubuh dan pikiran yang siap, serta keterampilan yang relevan. Kesehatan dan kemampuan diri merupakan modal agar seseorang tetap mampu bekerja, berkarya, dan menghasilkan pendapatan.
Fondasi kedua adalah memahami aliran uang. Pemasukan dan pengeluaran perlu dikenali melalui penganggaran serta pencatatan. Panduan alokasi 50:30:20 menjadi salah satu cara untuk memberi arah pada penggunaan penghasilan.
Fondasi ketiga adalah menjaga dan meningkatkan kemampuan menghasilkan pendapatan. Mengandalkan satu sumber penghasilan bisa membuat kondisi keuangan rentan. Karena itu, kemampuan dan peluang untuk menambah penghasilan perlu terus dikembangkan.
Fondasi keempat adalah memiliki air cadangan atau dana darurat. Cadangan ini membantu seseorang menghadapi kebutuhan tak terduga tanpa harus langsung mengganggu anggaran utama atau mengambil utang.



Fondasi kelima adalah memilih pupuk tanaman yang tepat melalui investasi. Investasi perlu disesuaikan dengan tujuan, jangka waktu, kemampuan, dan risiko yang sanggup ditanggung.
Fondasi keenam adalah membangun pagar kebun yang kokoh. Utang yang terkendali dan perlindungan terhadap risiko melalui BPJS atau asuransi membantu menjaga kondisi keuangan agar tidak mudah terganggu ketika masalah datang.
Sementara itu, fondasi ketujuh adalah menjaga aliran keluar yang sehat. Uang tidak hanya digunakan untuk memenuhi kebutuhan diri sendiri. Ada ruang untuk berbagi, berzakat, dan melakukan kebaikan sesuai kemampuan.
Ketujuh fondasi tersebut memperlihatkan bahwa kehidupan finansial yang sehat tidak hanya dibangun dengan mengurangi pengeluaran atau mengumpulkan uang sebanyak-banyaknya. Ada aspek diri, pola pikir, kemampuan menghasilkan pendapatan, perlindungan, hingga cara seseorang memaknai uang dalam kehidupannya.
Tidak Semua Orang Harus Kaya Raya
Setelah mengajak peserta memahami fondasi tersebut, Setiawan memperkenalkan gagasan Lega Finansial. Sebuah perspektif yang tidak menjadikan kekayaan sebagai satu-satunya ukuran keberhasilan dalam mengelola uang.
Dalam materi Merawat Kebun Rezeki, Setiawan menuliskan, “Tidak semua orang harus kaya raya. Tapi semua orang berhak hidup lebih lega.”
Kalimat ini menjadi pengingat bahwa setiap orang memiliki kondisi dan perjalanan finansial yang berbeda. Tidak semua orang memulai dari titik yang sama, memiliki penghasilan serupa, atau bisa mencapai target keuangan dalam waktu yang sama.
Pembahasan tentang Financial Freedom tetap menjadi bagian dari kelas ini. Setiawan memperkenalkan 4% Rule sebagai salah satu ilustrasi untuk memahami besarnya dana yang dibutuhkan seseorang ketika ingin memenuhi kebutuhan hidup dari sumber daya keuangan yang telah dikumpulkan.
Sebagai contoh, seseorang dengan pengeluaran Rp15 juta per bulan memiliki kebutuhan tahunan Rp180 juta. Dengan pendekatan 25 kali pengeluaran tahunan, target dana yang perlu disiapkan mencapai sekitar Rp4,5 miliar.
“Tidak semua orang harus kaya raya. Tapi semua orang berhak hidup lebih lega.”
Setiawan Chogah
Angka itu memberikan gambaran bahwa kebebasan finansial membutuhkan perencanaan dan akumulasi aset dalam jangka panjang. Namun, bagi seseorang yang masih berjuang memenuhi kebutuhan sehari-hari, target tersebut mungkin terasa sangat jauh.
Karena itu, Setiawan mengajak peserta tidak hanya terpaku pada tujuan besar tersebut. Ada kondisi yang lebih dekat dan bisa mulai dibangun dari sekarang: memahami arus kas, menyiapkan dana cadangan, mengendalikan utang, serta mampu mengambil keputusan keuangan dengan lebih tenang.
Financial Freedom dapat menjadi aspirasi jangka panjang. Sementara itu, Lega Finansial merupakan fondasi yang bisa mulai dibangun dari kondisi hari ini.
Kompas Lega Finansial: Uang di Tempatnya, Hidup di Jalannya
Setelah memahami apa saja yang perlu dibangun, peserta diajak melihat bagaimana fondasi tersebut diterapkan dalam kehidupan sehari-hari. Untuk itu, Setiawan memperkenalkan sebuah panduan yang disebut Kompas Lega Finansial.
Jika tujuh fondasi menjelaskan hal-hal yang perlu dirawat, kompas ini membantu memberi arah pada keputusan keuangan. Dalam materi tersebut, Setiawan merangkum delapan kondisi yang menggambarkan kehidupan finansial yang lebih sehat.
Pertama, tetap bekerja tanpa rasa dikejar-kejar. Bekerja bukan semata-mata karena takut kehilangan penghasilan, tetapi karena memiliki pilihan dan alasan untuk terus berkarya.
Kedua, pengeluaran tidak melebihi penghasilan. Kebutuhan pokok dijaga agar tidak melampaui sekitar 50 persen dari pendapatan. Dengan begitu, masih ada ruang untuk kebutuhan lain dan persiapan masa depan.
Ketiga, memiliki pegangan ketika keadaan berubah. Dana darurat disiapkan sekitar tiga hingga enam bulan biaya hidup agar seseorang memiliki cadangan ketika menghadapi situasi yang tidak direncanakan.
Keempat, tidak menanggung risiko besar sendirian. Perlindungan melalui BPJS atau asuransi sesuai kemampuan menjadi bagian dari upaya menjaga kondisi keuangan ketika risiko kesehatan atau kejadian lain muncul.
Kelima, memiliki cicilan yang terkendali. Dalam panduan ini, alokasi cicilan dibatasi maksimal sekitar 30 persen dari penghasilan, terutama untuk mendukung kepemilikan aset produktif.
Keenam, menyediakan ruang untuk masa depan. Sekitar 5–20 persen penghasilan dapat dialokasikan untuk investasi secara rutin, dengan tetap mempertimbangkan kemampuan dan tujuan keuangan.
Ketujuh, menikmati hidup tanpa rasa bersalah. Keuangan yang sehat bukan berarti seluruh penghasilan harus disimpan. Ada ruang untuk bersenang-senang hingga sekitar 30 persen, selama kondisi keuangan memungkinkan dan tidak dibebani utang.
Kedelapan, membiarkan rezeki mengalir ke luar diri. Berbagi dan berzakat menjadi bagian dari cara seseorang memaknai penghasilan. Dalam materi tersebut, Setiawan mencantumkan alokasi sekitar 2,5 persen per tahun untuk zakat dan berbagi.
Kompas ini memperlihatkan bahwa kehidupan finansial yang lebih lega tidak hanya berkaitan dengan jumlah uang yang berhasil dikumpulkan. Ada keseimbangan antara bekerja, memenuhi kebutuhan, melindungi diri, mempersiapkan masa depan, menikmati hidup, dan berbagi.
Persentase yang diperkenalkan dalam kompas tersebut merupakan panduan untuk membantu peserta mengenali proporsi keuangan. Penerapannya tetap perlu disesuaikan dengan pendapatan, tanggungan, kewajiban, dan kondisi masing-masing.
Memberi Arah pada Setiap Aliran Uang
Untuk membantu peserta mulai menerapkan pengelolaan keuangan, Setiawan juga memperkenalkan pembagian penghasilan ke dalam tiga amplop: Hidup, Kesenangan, dan Cadangan.
Amplop Hidup digunakan untuk memenuhi kebutuhan sehari-hari. Amplop Kesenangan menyediakan ruang untuk menikmati hasil kerja. Sementara itu, amplop Cadangan dipersiapkan untuk kebutuhan masa depan dan berbagai kemungkinan yang tidak terduga.
Setiawan memperkenalkan panduan alokasi 50:30:20, yaitu 50 persen untuk Hidup Normal, 30 persen untuk Hidup Senang, dan 20 persen untuk Hidup Lega. Dalam materi tersebut, ia merangkum fungsi ketiganya melalui kalimat, “Kalau 50% bikin hidup berjalan, 30% bikin hidup terasa, maka 20% menjaga kita tetap tenang.”
Pembagian ini bukan aturan mutlak yang harus diterapkan sama oleh semua orang. Kondisi pendapatan, tanggungan, dan kebutuhan setiap individu berbeda. Namun, kerangka tersebut dapat menjadi titik awal untuk mengenali prioritas dan memberi arah pada penggunaan uang.
Peserta juga diajak memahami perbedaan dana darurat dan investasi. Dana darurat berfungsi sebagai cadangan untuk menghadapi kejadian yang tidak direncanakan, seperti kehilangan pekerjaan, kebutuhan kesehatan, atau perbaikan mendesak. Karena fungsinya sebagai penyangga, dana ini perlu ditempatkan pada instrumen yang relatif aman dan mudah dicairkan.
Setiawan memperkenalkan tahapan membangun dana darurat secara bertahap, mulai dari tiga bulan pengeluaran, kemudian enam bulan, hingga dua belas bulan sesuai kebutuhan dan kondisi masing-masing.
Sementara itu, investasi ditujukan untuk tujuan keuangan jangka menengah atau panjang. Pemilihannya perlu mempertimbangkan tujuan, jangka waktu, kemampuan, dan risiko yang sanggup ditanggung. Dana darurat tidak seharusnya digunakan untuk mengejar potensi keuntungan investasi.
Ada pula satu hal yang tidak kalah penting: meningkatkan kemampuan menghasilkan pendapatan. Mengurangi pengeluaran memang dapat membantu memperbaiki arus kas, tetapi ada batas seberapa jauh seseorang bisa terus memangkas pengeluaran tanpa mengorbankan kebutuhan hidup yang layak. Ketika ruang penghematan semakin terbatas, mengembangkan keterampilan dan membuka sumber penghasilan baru juga perlu menjadi bagian dari rencana.
Merawat Kebun Tidak Selesai dalam Satu Malam
Menjelang akhir sesi, peserta diajak menuliskan surat singkat untuk diri mereka di masa depan. Mereka diminta memilih beberapa langkah sederhana yang ingin mulai dilakukan setelah mengikuti webinar.
Latihan tersebut membawa pembahasan kembali pada gagasan awal: perubahan kondisi keuangan tidak selalu membutuhkan keputusan besar. Bisa dimulai dengan mencatat pengeluaran, memeriksa kebocoran kecil, menyisihkan dana cadangan, atau mengembangkan kemampuan yang berpotensi menambah penghasilan.
Pada akhirnya, Merawat Kebun Rezeki tidak hanya berbicara tentang bagaimana uang dibagi ke dalam beberapa pos. Kelas ini mengajak seseorang mengenali hubungannya dengan uang, memahami kebiasaannya, membangun fondasi, lalu menentukan bagaimana penghasilan sebaiknya digunakan untuk membangun kehidupan yang lebih baik.
Sebagaimana kebun yang tidak tumbuh dalam semalam, kehidupan finansial yang lebih lega juga membutuhkan waktu, perhatian, dan kesediaan untuk terus merawatnya. Sebab, yang perlu dibangun bukan hanya jumlah uang yang dimiliki, tetapi juga cara kita hidup bersamanya.mbuh dalam semalam, kehidupan finansial yang lebih lega juga membutuhkan waktu, perhatian, dan kesediaan untuk terus merawatnya. Sebab, yang perlu dibangun bukan hanya jumlah uang yang dimiliki, tetapi juga cara kita hidup bersamanya.
Penulis: Keira Zareen
Kredit Visual: Ilustrasi dan foto pada artikel ini menggunakan sumber berlisensi bebas, aset AI, atau siaran pers resmi yang relevan dengan topik.