
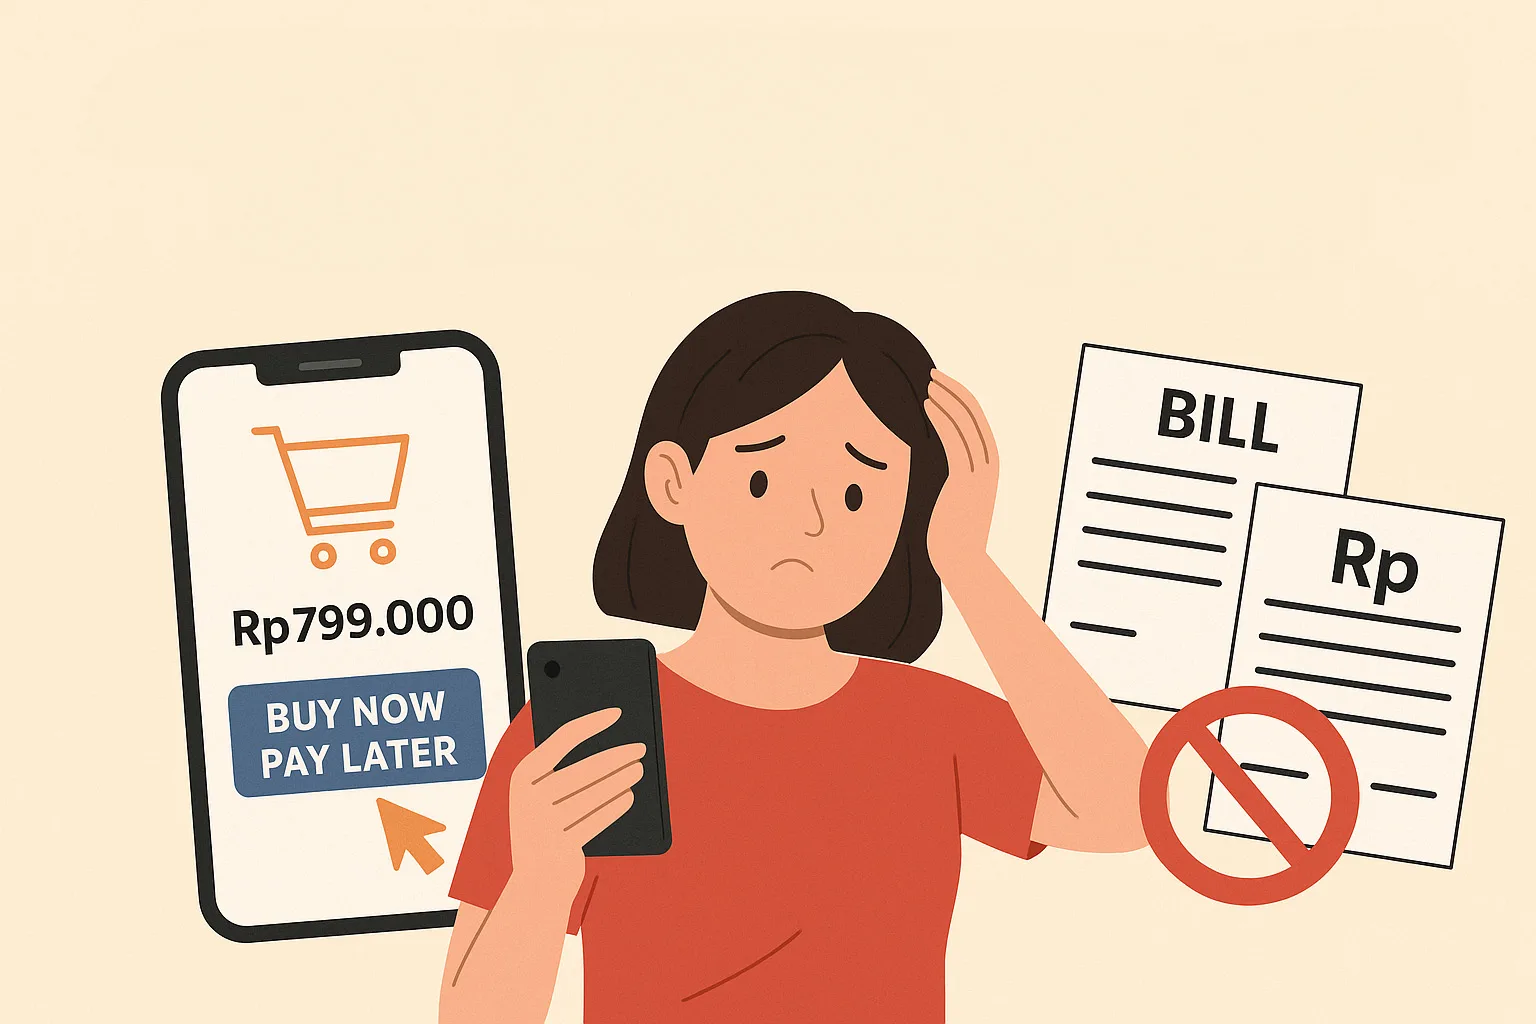
Techfin Insight – Pada awalnya, Vizi hanya ingin beli sepatu baru. Harga promo Rp799.000 terasa agak berat di kantong, tapi ada tombol menggoda di aplikasi e-commerce: Bayar 3x tanpa bunga. Satu klik, transaksi sukses.
Tak terasa, tiga bulan kemudian, ia sudah punya enam cicilan berjalan — dari skincare, baju, hingga HP.
Ia bukan satu-satunya.
Dalam beberapa tahun terakhir, fenomena Buy Now Pay Later (BNPL) menjelma jadi bagian gaya hidup urban.
Cepat, praktis, dan tanpa kartu kredit. Tapi, apakah benar ini solusi keuangan cerdas atau lubang baru dalam dompet generasi digital?
Apa Itu BNPL?
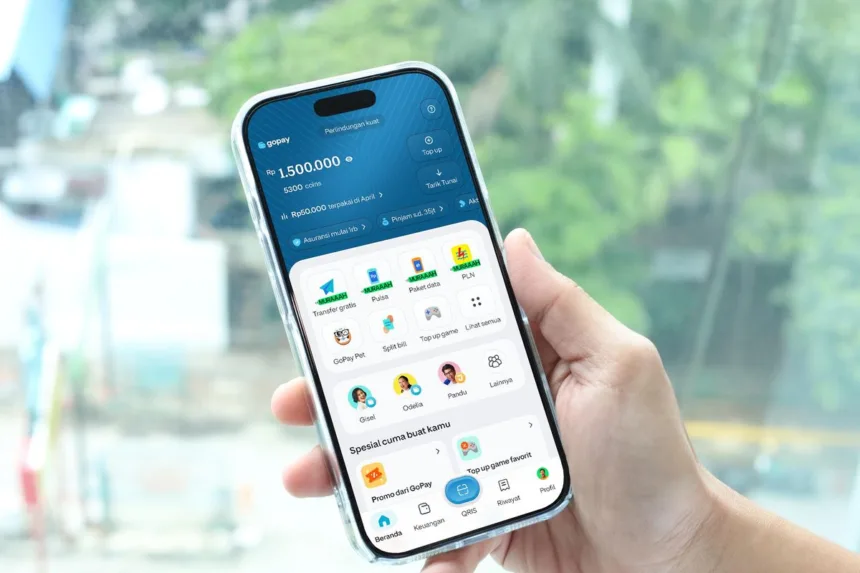
BNPL adalah metode pembayaran yang memungkinkan pembeli menerima barang sekarang dan membayar nanti, dalam bentuk cicilan pendek (biasanya 3–12 bulan). Di Indonesia, pemain seperti Akulaku, Kredivo, SPayLater, GoPayLater, dan lainnya memimpin pasar.
BNPL menjanjikan:

- Tidak perlu kartu kredit.
- Proses approval cepat.
- Bunga rendah (bahkan 0% untuk promo tertentu).
Namun, semua kenyamanan ini datang dengan konsekuensi.
Data Bicara: Tren BNPL di Indonesia
Menurut data Bank Indonesia (2024):
- Pengguna BNPL meningkat 70% dibanding tahun sebelumnya.
- Rata-rata pengguna berusia 21–35 tahun.
- 54% tidak membaca syarat dan ketentuan secara lengkap sebelum klik “Bayar Nanti.”
BNPL bukan sekadar fitur: ia menjadi bagian emosional dalam perilaku belanja digital. Yang dulu perlu waktu untuk menabung, kini cukup satu klik.
Psikologi “Klik Dulu, Bayar Nanti”
Studi dari Universitas Gadjah Mada menyebutkan bahwa BNPL mengaburkan persepsi harga. Pengguna cenderung menganggap harga produk lebih terjangkau karena dibagi dalam cicilan kecil. Ini memicu perilaku konsumtif terselubung.
“Saya kira aman karena cuma Rp80 ribu sebulan, tapi ternyata itu dari lima barang yang berbeda,” ujar Bagas, 27 tahun, pengguna SPayLater.
Ketika Cicilan Menjadi Jerat
BNPL bisa berfungsi sehat jika digunakan terencana, tapi tak jarang berubah menjadi jebakan keuangan:
| Masalah Umum | Dampak |
| Terlalu banyak cicilan | Overlap, bingung bayar mana dulu |
| Gagal bayar tepat waktu | Bunga menumpuk, denda berjalan |
| Gagal kontrol konsumsi | Belanja tanpa berpikir panjang |
Beberapa pengguna bahkan mengaku memakai satu BNPL untuk menutup tagihan BNPL lainnya — lingkaran setan digital yang bisa menyeret ke black list SLIK OJK.
Tips Bijak Gunakan BNPL
Kalau kamu sudah atau ingin menggunakan BNPL, berikut panduan agar tidak terjerat:
- Buat daftar cicilan aktif dan total nominal yang harus dibayar bulanan.
- Gunakan BNPL untuk kebutuhan, bukan keinginan.
- Cek ulang biaya tersembunyi — tidak semua “0%” benar-benar tanpa biaya.
- Batasi hanya satu akun BNPL aktif untuk menghindari tumpang tindih.
- Atur notifikasi jatuh tempo otomatis agar tidak kena denda.
Ke Mana Arah BNPL?
Dengan makin ketatnya regulasi OJK terhadap fintech lending, masa depan BNPL akan diwarnai lebih banyak kontrol — namun juga inovasi. Beberapa startup BNPL sudah mulai menggabungkan fitur edukasi finansial dan skor kredit mikro berbasis perilaku.
Buy Now Pay Later bukan musuh. Tapi seperti pisau, penggunaannya harus tepat.
Kembali ke cerita Vizi, ia kini menghapus sebagian aplikasi belanja dan menyimpan pengingat di dompetnya: “Kalau kamu tidak bisa beli secara tunai, mungkin kamu tidak benar-benar butuh barang itu.”
BNPL memberi peluang inklusi keuangan baru — tetapi, seperti utang pada umumnya, tetap membutuhkan kedewasaan finansial. Karena masa depan tidak bisa dibayar dengan klik impulsif.
Penulis: Aris Subadi
Editor: Setiawan Chogah
Kredit Visual: Ilustrasi dan foto pada artikel ini menggunakan sumber berlisensi bebas, aset AI, atau siaran pers resmi yang relevan dengan topik.